Как рассчитать размер позиции и риск на сделку в трейдинге
Размер позиции — это не «на сколько хочется зайти», а результат расчёта: сколько вы готовы потерять, если сработает стоп-лосс. Формула простая: размер позиции = (депозит × риск на сделку) ÷ расстояние до стопа. При депозите $1000, риске 2% ($20) и стопе в 2% от точки входа позиция составит $1000.
В этом гайде разбираем, по какой формуле считается объём сделки, почему плечо не равно риску, сколько съедают комиссии и фандинг и как посчитать всё это до входа.
Навигация:
Почему размер позиции важнее точки входа
Можно угадать направление и всё равно потерять депозит, если объём сделки выбран наугад.
Точка входа определяет, будет ли сделка прибыльной. Размер позиции определяет, переживёте ли вы серию убыточных сделок. Убыточные серии бывают у всех, вопрос только в том, во сколько они вам обойдутся.
Посчитаем пять убыточных сделок подряд:
- при риске 2% на сделку депозит уменьшится примерно на 10% — это рабочая просадка;
- при риске 10% на сделку — примерно на 41%, и чтобы вернуться к исходной сумме, нужно заработать уже +70%.
Потеря 50% депозита требует +100% прибыли, чтобы просто вернуться к старту. Именно поэтому контроль риска важнее точности входов: просадку легко увеличить и очень трудно отыграть.
Три числа, из которых считается позиция
Чтобы посчитать объём, нужны всего три значения.
Депозит
Сумма, которой вы торгуете. Не «весь капитал», а именно торговый депозит.
Риск на сделку
Сколько вы готовы потерять в одной сделке. Стандартный ориентир — 1–2% от депозита. При депозите $1000 это $10–20.
Расстояние до стоп-лосса
Разница между точкой входа и стопом, выраженная в процентах. Стоп ставится по графику — за структурный уровень, а не «на удобную сумму».
Формула расчёта размера позиции
Размер позиции = (Депозит × Риск %) ÷ Расстояние до стопа %
Разберём на конкретных числах:
- депозит — $1000;
- риск на сделку — 2%, то есть $20;
- вход — 74 518, стоп — 73 300;
- расстояние до стопа: 1218 пунктов, это 1,63% от точки входа.
Считаем: $20 ÷ 0,0163 ≈ $1227. Это размер позиции, при котором срабатывание стопа заберёт ровно заложенные $20.
То есть сначала определяем стоп по графику, потом подбираем под него объём. Если сначала выбрать объём, а стоп подгонять под него, стоп окажется там, где рынок его снимет, а не там, где идея перестаёт работать.
Как перевести размер позиции в монеты
Если биржа принимает количество в монетах, разделите размер позиции на точку входа: $1227 ÷ 74 518 ≈ 0,0165 BTC. Количество задаётся с определённым шагом, поэтому округляйте вниз — до 0,016 BTC. Тогда позиция составит около $1192, а убыток по стопу — $19,5: чуть меньше запланированного, но не больше.
Как рассчитать стоп-лосс перед расчётом объёма
Стоп-лосс не считают от суммы, которую «не жалко», — его ставят туда, где торговая идея ломается:
- за уровень поддержки или сопротивления с небольшим запасом — подробно в гайде об уровнях поддержки и сопротивления;
- за последний минимум или максимум структуры — как его найти, разбираем в статье о структуре рынка BOS и CHoCH;
- не на очевидном круглом уровне, где стопы снимают чаще всего, — об этом в гайде о ложном пробое.
Когда уровень стопа выбран, переводим расстояние в проценты: для лонга — (вход − стоп) ÷ вход × 100, для шорта — (стоп − вход) ÷ вход × 100. Это число и подставляется в формулу.
Если стоп получился далеко, уменьшайте объём, а не двигайте стоп. Как технически выставить стоп и тейк на бирже, по шагам показано в инструкции как поставить стоп-лосс и тейк-профит на Bybit.
Плечо — это не риск
Самое частое заблуждение новичка: «поставлю плечо поменьше — рискну меньше».
Плечо определяет только размер маржи, то есть сколько денег блокируется под позицию, а впоследствии — уровень ликвидации. Но на убыток по стопу оно не влияет. При позиции $1227 и стопе в 1,63% вы потеряете $20 и с плечом 5x, и с плечом 20x. Разница будет в другом:
- маржа: при плече 10x под позицию $1227 блокируется около $123;
- ликвидация: чем выше плечо, тем она ближе к точке входа.
Та же позиция $1227 (вход 74 518, стоп 73 300, изолированная маржа) с разным плечом:
Убыток по стопу во всех четырёх случаях одинаковый — $20. Но на 50x ликвидация оказывается выше стопа 73 300: позиция закроется с потерей всей маржи раньше, чем стоп успеет сработать. Уровни ликвидации приблизительные — точное значение биржа показывает в форме ордера.
⚠️ Риск задаётся объёмом позиции и расстоянием до стопа. Плечо задаёт маржу и уровень ликвидации. Главное правило: стоп-лосс должен срабатывать раньше ликвидации. Если ликвидация ближе стопа, значит, плечо слишком большое для выбранного стопа.
Куда исчезает часть прибыли: комиссии, фандинг, проскальзывание
Увидеть на графике +3% — не то же самое, что забрать +3% на баланс. В каждой сделке есть расходы, которые на одной позиции кажутся мелочью, а на дистанции заметно меняют математику.
Комиссия за открытие и закрытие
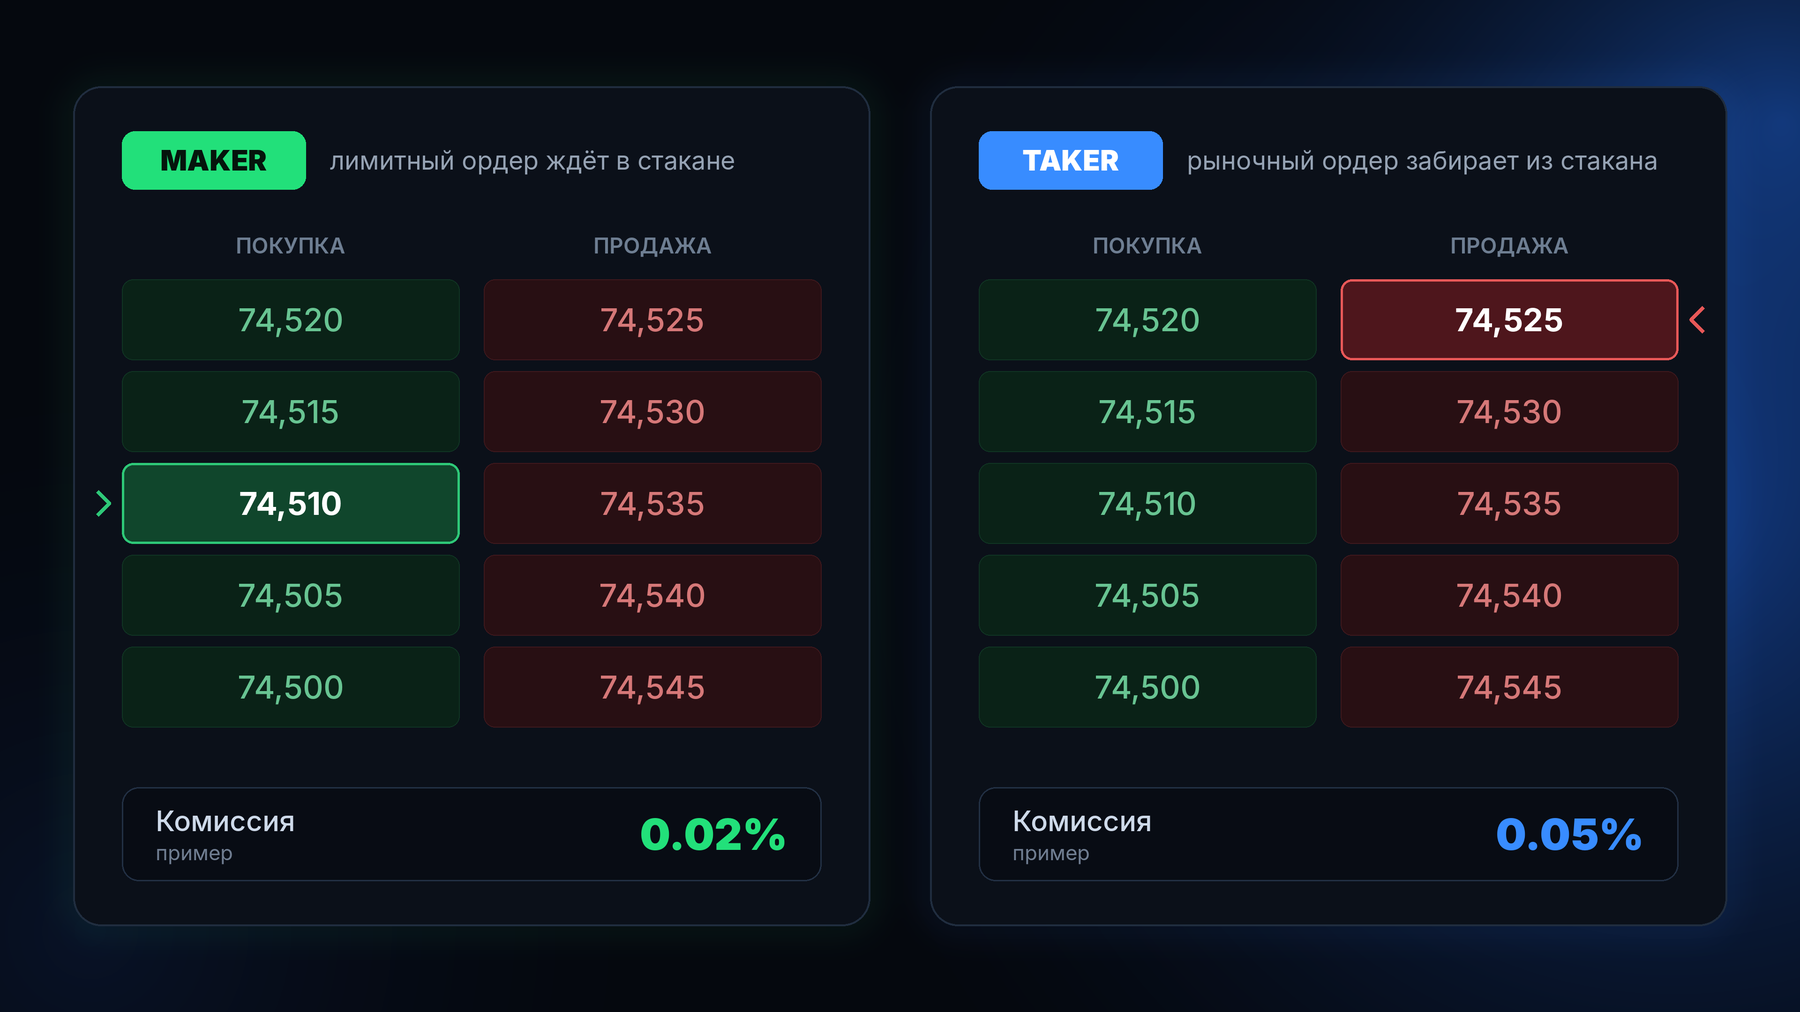
Биржа берёт комиссию дважды: при входе в позицию и при выходе из неё. Считать нужно обе. Размер комиссии зависит от того, как исполняется ордер:
- Maker — вы добавляете ордер в стакан и ждёте исполнения (лимитный ордер). Комиссия ниже.
- Taker — вы забираете ликвидность из стакана прямо сейчас (рыночный ордер). Комиссия выше.
Разница между ними выглядит незначительной, но при частой торговле и больших объёмах она сильно влияет на результат. Комиссия берётся с размера позиции, а не с маржи: при рыночном входе и выходе на позиции $1227 и комиссии тейкера 0,055% вы заплатите около $1,35. Это почти 7% от риска в $20.
Фандинг
Фандинг есть только на бессрочных фьючерсах. Это не комиссия биржи, а периодический расчёт между лонгами и шортами, который удерживает фьючерс рядом со спотом.
- Ставка положительная — лонги платят шортам.
- Ставка отрицательная — шорты платят лонгам.
За один период сумма небольшая, но при удержании позиции несколько дней фандинг ощутимо влияет на итог — как в минус, так и в плюс.
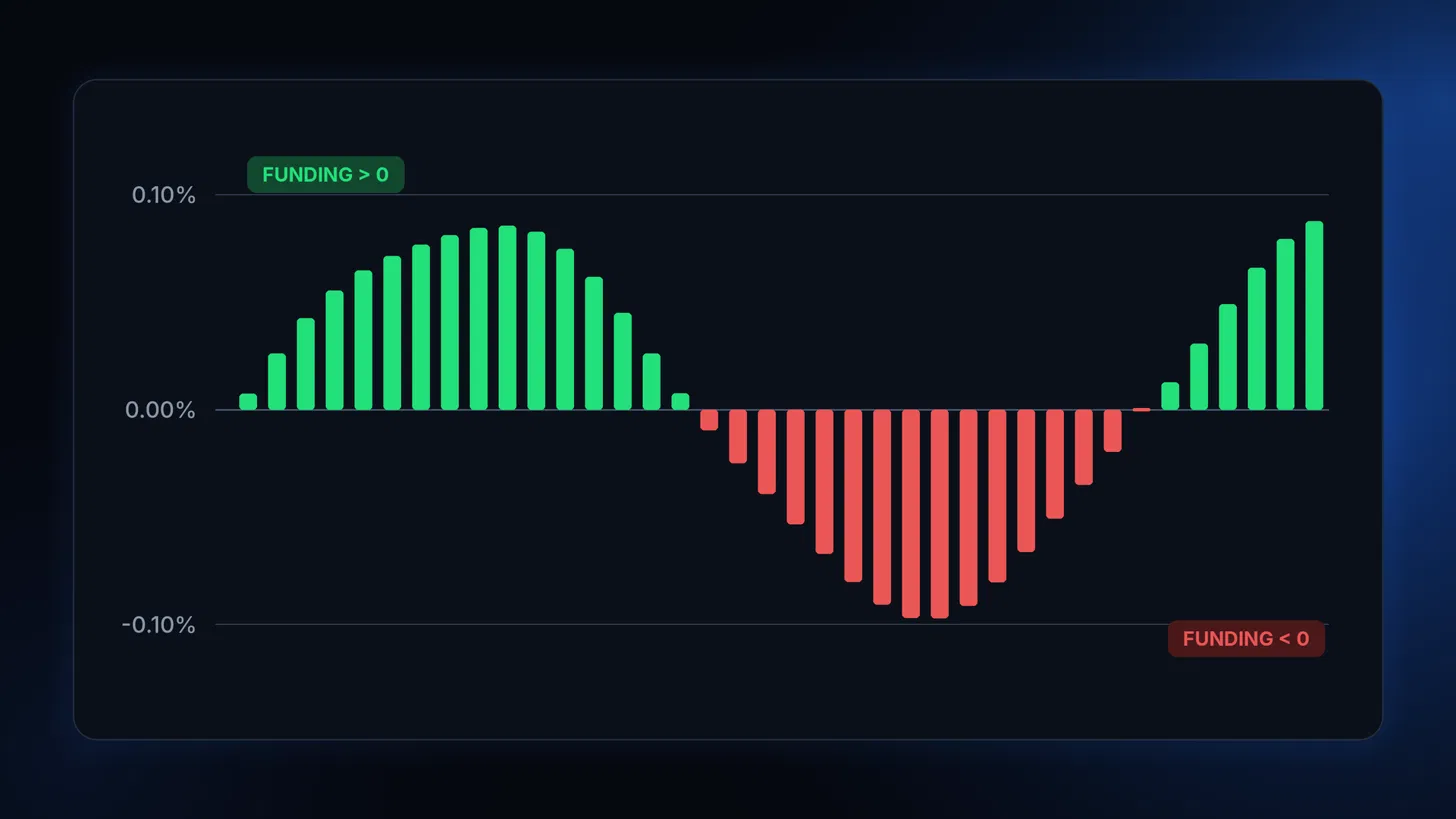
График изменения ставки фандинга
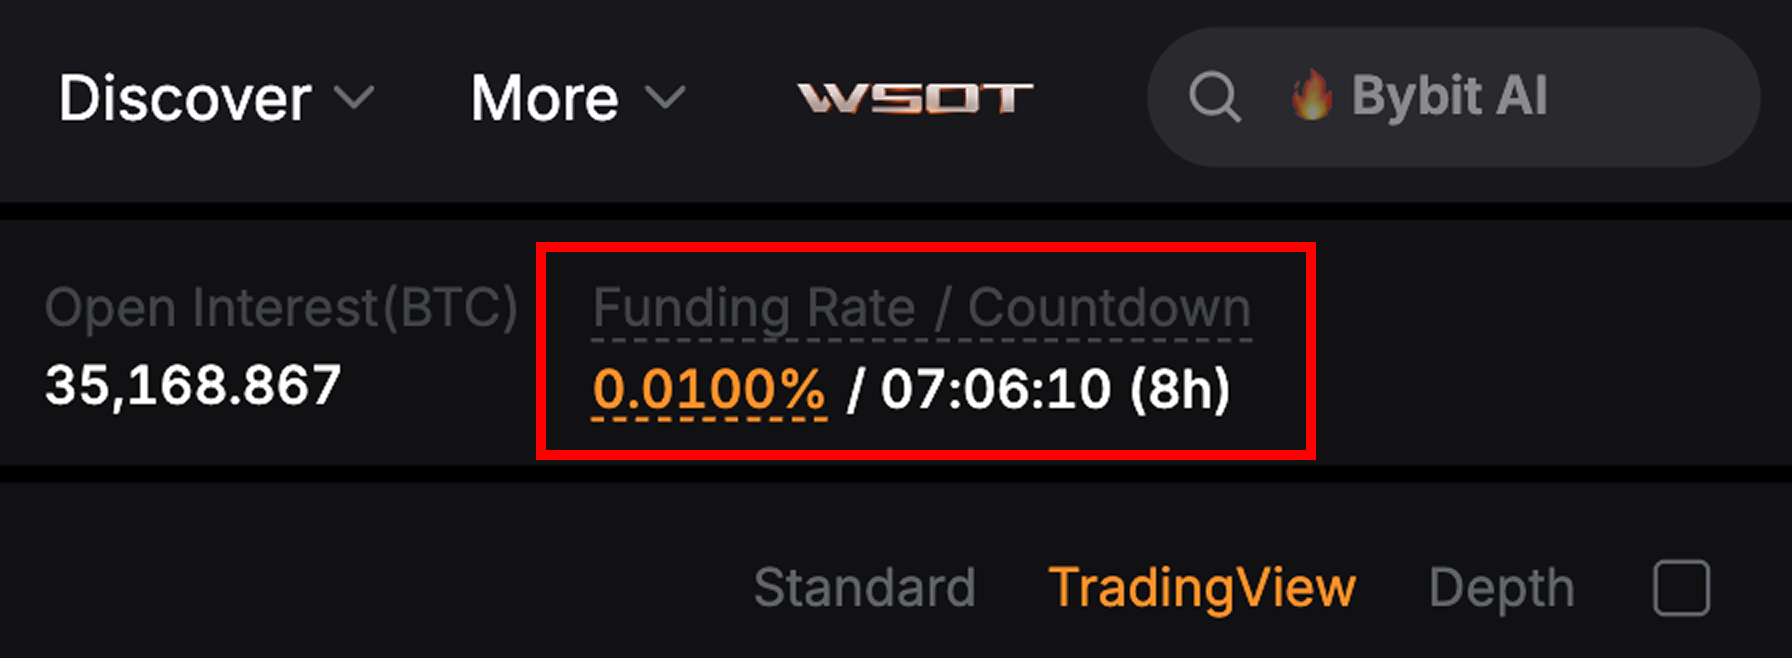
Карточка контракта на бирже с текущей ставкой фандинга и таймером до следующего расчёта
Проскальзывание
Разница между уровнем, по которому вы рассчитывали исполниться, и фактическим исполнением. Возникает на рыночных ордерах, в малоликвидных активах и на быстрых движениях.
Как считать реальный R:R
Соотношение риска к прибыли (R:R) обычно считают по графику: расстояние до стопа против расстояния до тейка. Но на балансе остаётся результат после расходов.
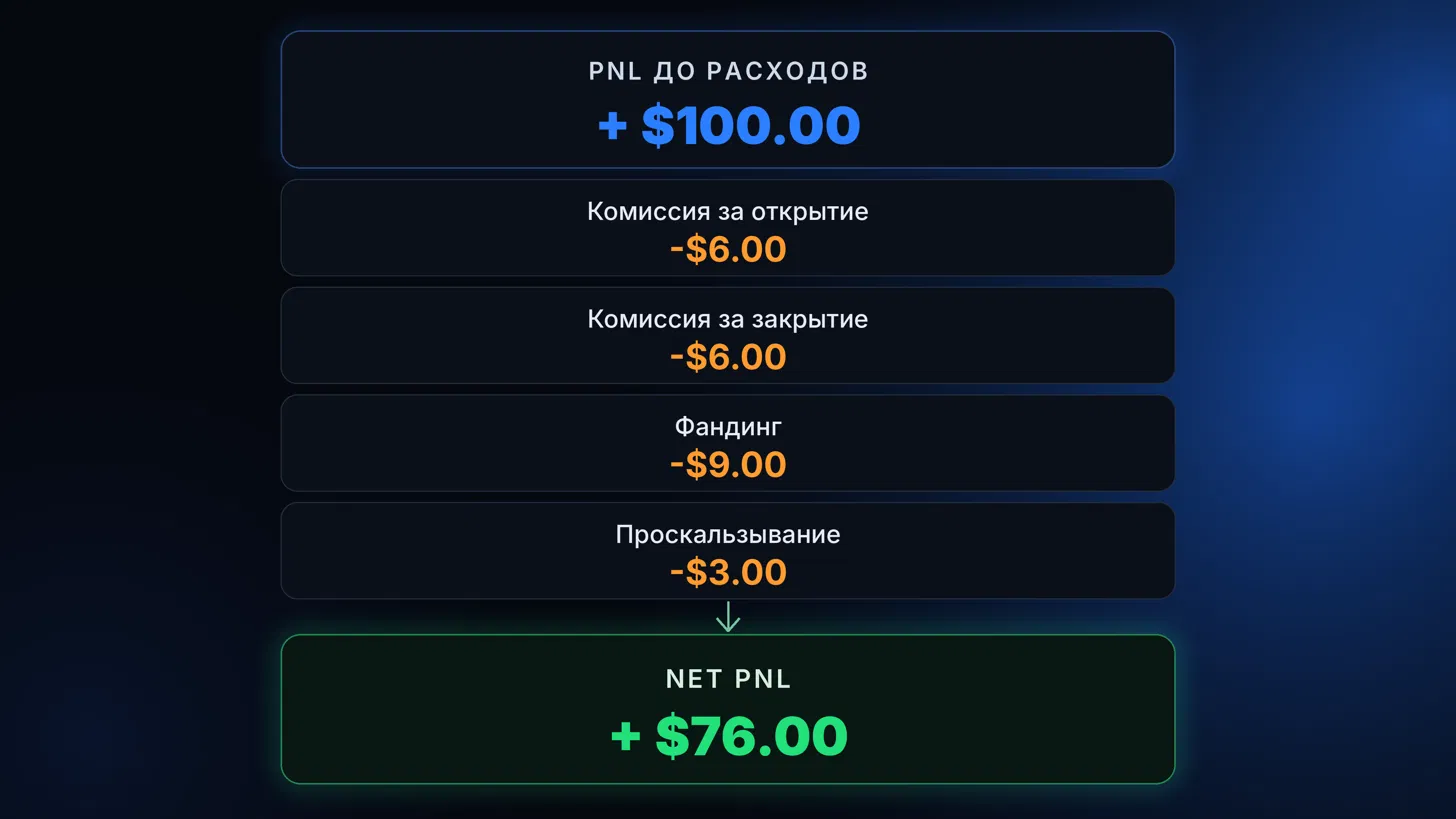
Пример: сделка на +$100 по графику при расходах $6 + $6 комиссий, $9 фандинга и $3 проскальзывания даёт на балансе +$76. Заявленный R:R 1:3 превращается в фактический примерно 1:2,3.
Что из этого следует:
- На коротких целях расходы критичнее. Если цель 0,5%, а комиссия за вход и выход 0,11%, пятая часть прибыли уходит сразу.
- Чем чаще сделки, тем заметнее эффект. Скальпинг требует отдельного расчёта комиссий, иначе стратегия с положительным R:R на графике окажется убыточной на балансе.
- Длинные удержания требуют проверки фандинга. Перед входом в сделку на несколько дней посмотрите текущую ставку.
📌 Считайте R:R с учётом комиссий ещё до входа. Тогда после закрытия сделки не возникает вопроса, почему в терминале было +3%, а на балансе — заметно меньше.
Риск-менеджмент на дистанции
Формула отвечает за одну сделку. Мани-менеджмент в трейдинге — это те же правила, применённые ко всем сделкам сразу.
Риск от текущего депозита
Процент риска считайте от депозита на момент входа, а не от стартовой суммы. Если после просадки депозит уменьшился с $1000 до $900, 2% — это уже $18. Объём сам становится меньше в просадке и растёт вместе с депозитом.
Сколько сделок держать одновременно
Риск складывается: три открытые сделки по 2% — это 6% депозита под ударом. Альткоины часто двигаются вслед за BTC, поэтому три лонга по разным монетам на падении рынка могут закрыться по стопу одновременно, как одна большая сделка. Частый ориентир — держать суммарный риск по открытым позициям не выше 5–6% депозита.
Вход частями
Если вы заходите в позицию несколькими лимитными ордерами, считайте риск по всей позиции: суммарный объём × расстояние от средней точки входа до стопа не должен превышать заложенный риск. Как распределять входы по уровням, разбираем в гайде о стратегии DCA.
Калькулятор размера позиции GET IN CRYPTO
Чтобы не считать всё вручную, мы сделали собственный калькулятор: он рассчитывает размер позиции, маржу и уровни с учётом торговых комиссий биржи.
Что вводите:
- депозит и процент риска — калькулятор сразу показывает риск в долларах;
- направление сделки — LONG или SHORT;
- тип маржи — изолированная или кросс;
- плечо;
- соотношение риска к прибыли (RR);
- точку входа и стоп-лосс.
Что получаете:
- размер позиции в долларах;
- маржу — сколько средств блокируется под сделку;
- уровень ликвидации;
- уровень тейк-профита под заданное RR.
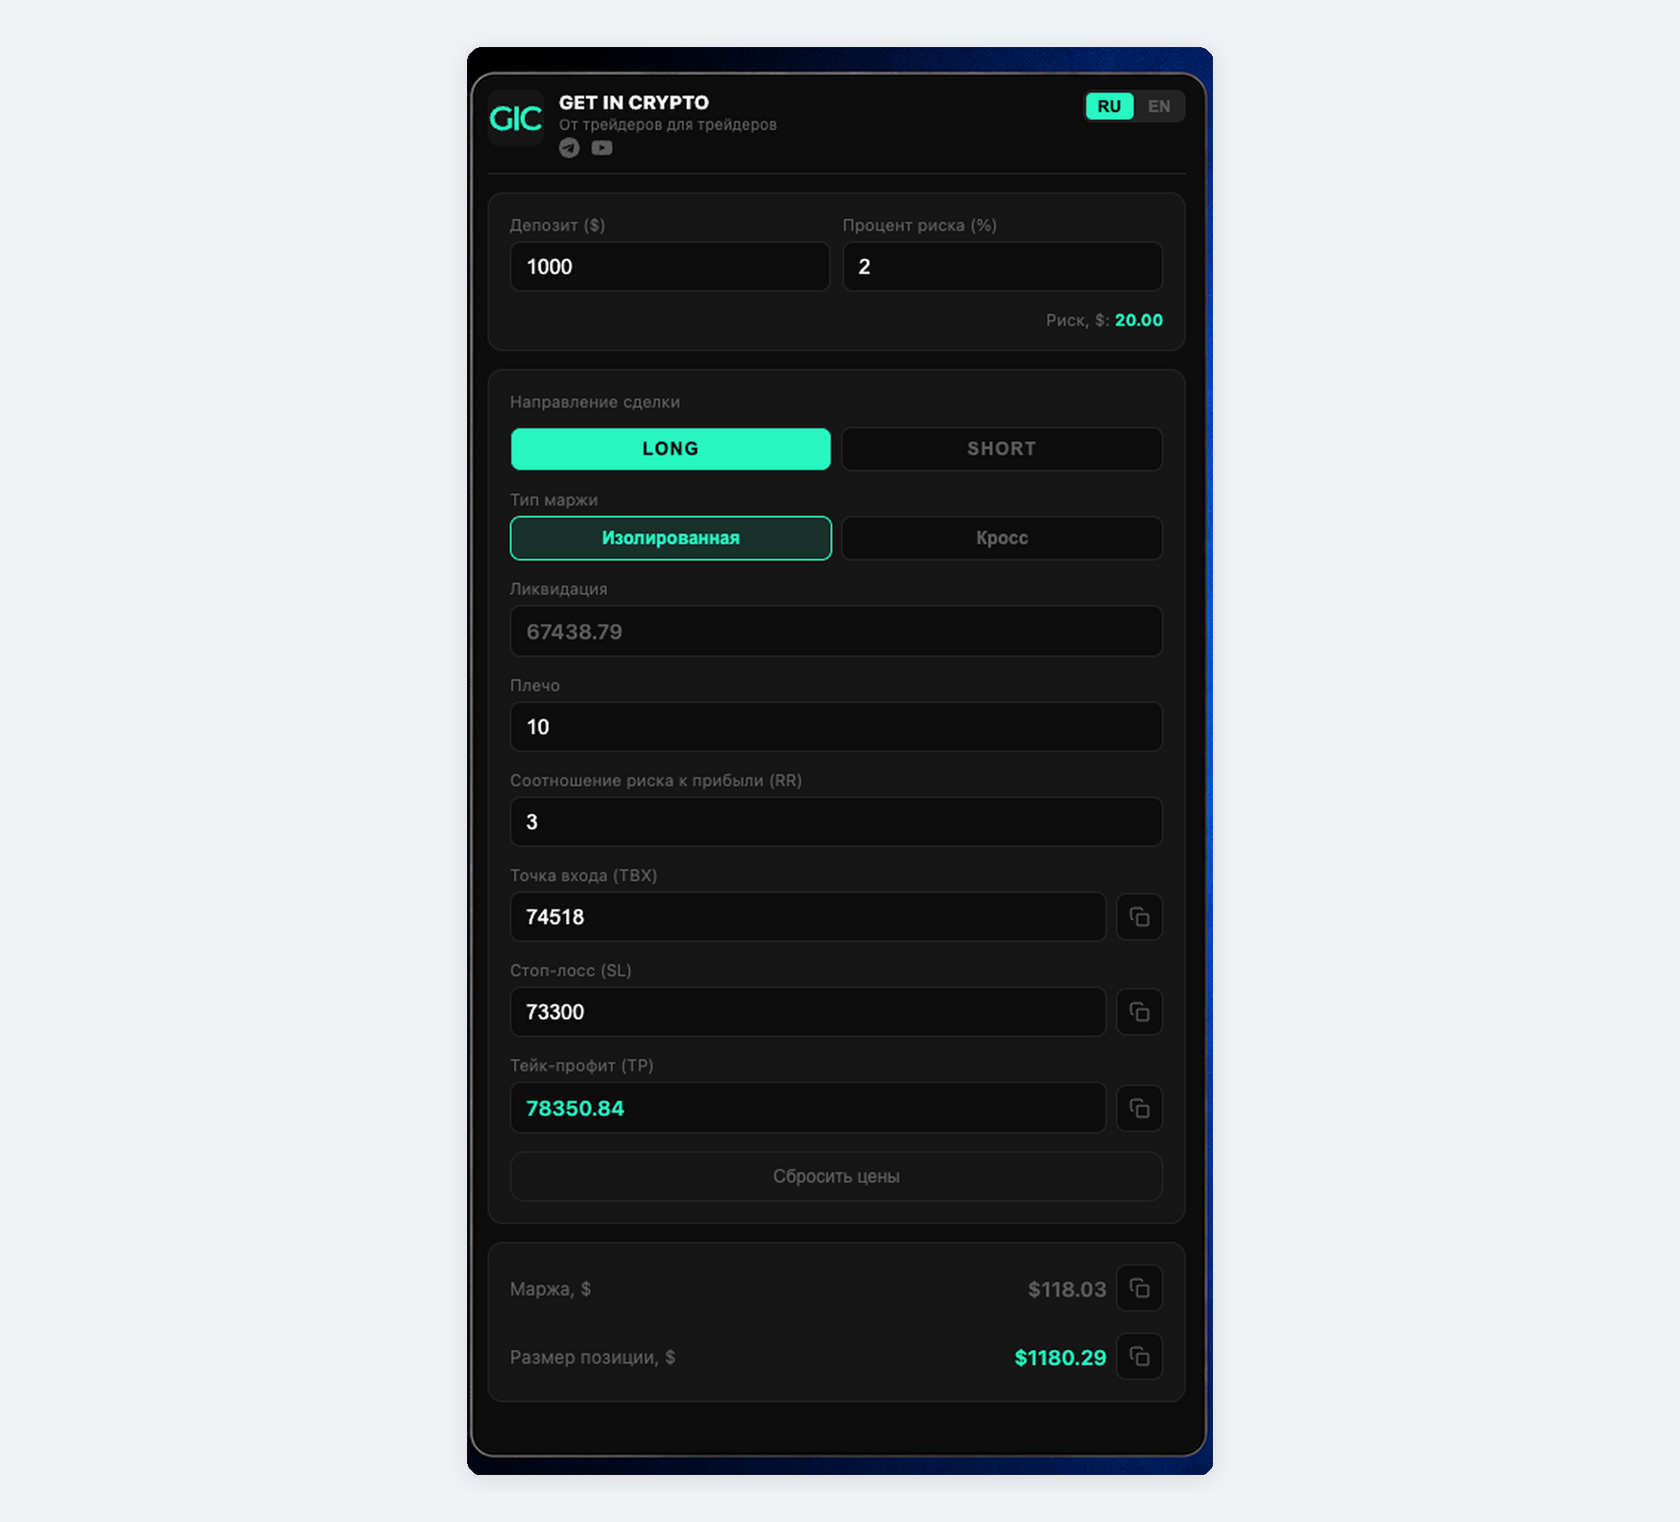
Пример из калькулятора: депозит $1000, риск 2% ($20), плечо 10, RR 3, вход 74 518, стоп 73 300. На выходе — размер позиции $1180,29, маржа $118,03, ликвидация 67 438,79 и тейк 78 350,84.
⚠️ Значения калькулятора немного отличаются от расчёта «на салфетке» выше, потому что он закладывает в риск торговые комиссии биржи. Фандинг проверяется отдельно — он зависит от того, сколько вы планируете держать позицию.
Попробовать расчёт можно в демо калькулятора размера позиции. Полная версия доступна участникам GET IN CRYPTO.
Чек-лист перед входом в сделку
- Знаю уровень входа.
- Стоп-лосс выставлен по графику, а не по сумме убытка.
- Посчитан размер позиции под риск 1–2% от депозита.
- Ликвидация дальше стопа.
- R:R посчитан с учётом комиссий.
- Проверена ставка фандинга, если держу позицию дольше суток.
- Тейк-профит выставлен вместе со стопом.
Частые ошибки
- Считать риском маржу. Потерять можно не только маржу: риск определяется объёмом и расстоянием до стопа.
- Подгонять стоп под объём. Тогда стоп стоит там, где удобно позиции, а не там, где идея сломана.
- Игнорировать комиссии в R:R. Стратегия с R:R 1:1,2 на графике после расходов легко уходит в минус.
- Менять процент риска по настроению. «Эта сделка точно сработает» — самый дорогой аргумент в трейдинге.
- Увеличивать объём после серии убытков, чтобы быстрее отыграться. Это ускоряет не восстановление, а потерю депозита.
Часто задаваемые вопросы о размере позиции и риске
Какой процент от депозита рисковать на одну сделку?
Стандартный ориентир — 1–2% от депозита на сделку. При депозите $1000 это $10–20 убытка, если сработает стоп. Такой риск позволяет пережить серию из 5–10 убыточных сделок без серьёзной просадки и спокойно продолжать торговать по системе. Новичкам лучше начинать с 1%: ошибок в первые месяцы больше, а сохранённый депозит важнее быстрой прибыли. Повышать риск до 3–5% на сделку не стоит: пять стопов подряд при 5% забирают уже почти четверть депозита.
Как рассчитать размер позиции по стоп-лоссу?
Сначала определите стоп по графику и посчитайте расстояние до него в процентах: (вход − стоп) ÷ вход × 100 для лонга, (стоп − вход) ÷ вход × 100 для шорта. Затем умножьте депозит на процент риска — получится риск в долларах. Разделите риск в долларах на расстояние до стопа в долях. Пример: депозит $1000, риск 2% = $20, стоп в 2% от входа: $20 ÷ 0,02 = $1000 — таков объём позиции. Чем дальше стоп, тем меньше позиция при том же риске.
Как рассчитать стоп-лосс в трейдинге?
Стоп-лосс не рассчитывают от суммы, которую не жалко потерять, — его ставят по графику: за уровень поддержки или сопротивления, за последний минимум или максимум структуры, с небольшим запасом на рыночный шум. Стоп должен стоять там, где торговая идея перестаёт работать. Уже после этого расстояние до стопа переводят в проценты и под него считают объём позиции. Если стоп получается слишком далёким, уменьшают объём, а не двигают стоп ближе.
Влияет ли кредитное плечо на риск в сделке?
На убыток по стопу плечо не влияет: при одинаковом объёме позиции и расстоянии до стопа вы потеряете одну и ту же сумму и с плечом 5x, и с плечом 20x. Плечо определяет маржу — сколько средств блокируется под позицию — и уровень ликвидации. Чем выше плечо, тем ближе ликвидация к точке входа. Опасно плечо становится тогда, когда ликвидация оказывается ближе стопа: в этом случае позиция закроется с потерей всей маржи раньше, чем сработает стоп.
Чем размер позиции отличается от маржи?
Размер позиции — это полный объём сделки в долларах, от которого считаются прибыль, убыток и комиссии. Маржа — часть депозита, которую биржа блокирует как залог под эту позицию: размер позиции, делённый на плечо. Позиция $1000 с плечом 10x требует маржи $100, но убыток по стопу считается от $1000. Поэтому риск определяет объём позиции и расстояние до стопа, а не маржа.
Как посчитать объём сделки в монетах?
Разделите размер позиции в долларах на точку входа. Позиция $1227 при входе 74 518 — это 0,01646 BTC. Биржа принимает количество с определённым шагом, поэтому округляйте вниз: 0,016 BTC. Так риск останется чуть меньше запланированного, а не превысит его. На Bybit количество в форме ордера можно вводить и в монетах, и в USDT, но удобнее сверяться с результатом расчёта в той единице, в которой вы его считали.
Что делать с размером позиции после серии убыточных сделок?
Считать риск от текущего депозита, а не от стартового. Если депозит после просадки уменьшился с $1000 до $900, 2% риска — это уже $18, а не $20, и объём сделок сам становится меньше. Увеличивать объём, чтобы быстрее отыграться, нельзя: это самый короткий путь к потере депозита. После 3–5 стопов подряд полезно сделать паузу и разобрать сделки — проблема обычно не в размере позиции, а в точках входа или в рыночной фазе.
Главное
📌 Сначала считайте математику сделки — потом нажимайте LONG или SHORT. Вход, стоп, объём и расходы должны быть известны до того, как позиция открыта.
Размер позиции — единственный параметр, которым вы управляете полностью. Рынок решает, сработает ли идея; вы решаете, во сколько обойдётся ошибка. Если риск на сделку зафиксирован и объём считается по формуле, убыточная серия становится рабочим моментом, а не поводом начинать заново.
Если хотите разобраться глубже, начните с курса для начинающих из 11 видеоуроков по индикаторам и торговым стратегиям. Систему целиком — входы, стопы и управление риском — разбираем на курсе «Системный трейдинг».
Материал носит образовательный характер и не является инвестиционной рекомендацией. Трейдинг, особенно с кредитным плечом, связан с высоким риском потери средств.
Полезные ссылки
Торговый клуб: getincrypto.ru/trading
Telegram: t.me/+bEV96qqZR2Y0ZGRi
YouTube: youtube.com/@GETINCRYPTO
11.11.2026